
做国际海运货代的同行,最近多留意下 EconDB 刚放出的上半年行业数据,一眼就能看出市场明显降温,前两年货量爆棚的行情已经过去了,今天结合完整数据,聊聊市场回落的底层原因,还有咱们实操要面对的变化。
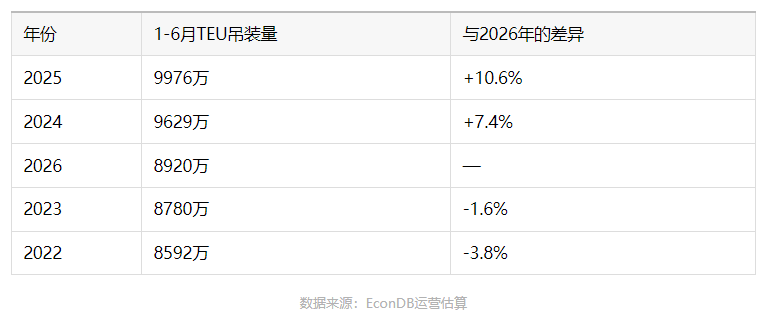
先给大家摆一组直观对比数据,2026 年 1-6 月全球集装箱吊装总量仅 8920 万 TEU,对比 2025 年同期直接少了 1056 万 TEU,同比下滑 10.6%;对比 2024 年同期也跌了 7.4%。说实在的,2025 上半年 9976 万 TEU 基本算是近几年货量天花板,2024 年紧随其后,今年直接掉回只比 2022、2023 年略高一点的水平。拆分月度来看更直观,今年 1 到 6 月每个月的吊装量,全都低于前两年同期,3 月缺口最夸张,当月仅 1499 万 TEU,对比 2025 年 3 月少了快 300 万 TEU,中东地缘冲突是当时货量大幅缩水的直接导火索。
不少人疑惑,好好的海运货量怎么说降就降?梳理下来是三重因素叠加在一起,不是单一问题:第一,前两年货量基数实在太高。2024、2025 年海外进口商疯狂补库存、提前备货,把后续一段时间的订单提前消化完,今年需求自然进入回调周期,属于市场正常的周期回落。第二,提前备货的热潮彻底退去。前两年美国商家因为关税政策不确定性,大批量提前囤货,透支了后续进口需求;如今关税规则基本落地,进口商不再盲目超前下单,出货节奏回归常态,货量自然跟着缩水。第三,中东航道风险持续拖累全球贸易。就拿 3 月来说,霍尔木兹、红海接连出事,单月直接少了 84 万 TEU 货量,直到现在两条关键航道的安全隐患还没完全消除,不少货主、船东谨慎出货,间接压制整体运输需求。
也不用过度悲观,行业机构预测全年全球集装箱海运量仍有 2.27 亿 TEU,同比小幅增长 2.3%,也就是说市场不会崩盘,只是告别之前供不应求的火热状态。但上半年缺口已经摆在这,下半年 7-9 月传统旺季的出货量,会直接决定全年市场整体表现,如果旺季货量不及预期,全年数据还有下修的可能。
结合当下市场行情,给各位货代梳理几个实打实的业务影响,日常报价、对接客户都用得上:
舱位紧张的局面彻底缓解,但运价下行压力很大前两年一舱难求、船公司随意涨价的情况不复存在,现在多数航线舱位充足,不过随之而来的是运价持续走弱,行业内卷加剧,单纯靠差价盈利的空间会不断压缩,后续要多靠综合服务稳住客户。
各航线、港口行情分化明显,不能一概而论全球总量下滑不代表所有线路货量都差,5 月数据就能看出市场喜忧参半,有的区域航线需求坚挺,有的持续走弱。以后订舱、给客户报价,千万别拿全球大盘趋势笼统判断,一定要分航线、分港口精细化评估货量和运价走势。
地缘局势依旧是最大不确定变量上半年单月货量暴跌的核心诱因就是中东冲突,下半年如果海上袭击、航道封锁这类事件再次发生,会直接冲击全年运量,平时要持续跟进海事机构、船公司发布的航线风险通知,提前给客户做好备选运输方案。
眼下距离传统出货旺季还有一段时间,建议大家多跟进海外客户订单排期,提前预判舱位和运价波动;同时区分不同航线调整报价策略,不要统一降价内卷,深耕细分客户和配套服务,才能在需求回落的市场稳住订单。我们也会持续跟踪全球集运月度数据与旺季出货动态,第一时间同步行业最新变化。
以上便是本期深圳英诚物流为您分享的全部内容,若您还有任何国际物流方面的服务需求,请咨询深圳英诚物流专业的国际物流顾问。(注意:上文所涉及到的任何时效和费用仅供参考,具体请以实际账单为准,谢谢。)
#全球集装箱需求下滑 #2026 集运市场行情 #海运运价走势分析 #国际货代行业现状 #海外出货旺季预警