
不少人都在盯着关税、贸易摩擦、能源以及地缘冲突这些航运行业的各类风险,普遍把这些当成左右市场走向的主要变量。但在马士基的判断里,真正搅动集运市场格局的,反倒不是这些外部逆风,而是全球货运需求展现出来的超预期韧性。
在 2026 年二季度业绩电话会上,马士基 CEO 柯文胜直接上调了对集装箱市场的整体看法。按他的观察,贸易冲突、能源价格波动并没有明显压制住货运需求,持续走高的货量,反倒把港口、铁路、卡车这些陆侧配套一步步推向承载上限。他还提到,往后几年航运运价大概率会出现比较大的波动,整体平均运价,或将高于过往的水平。
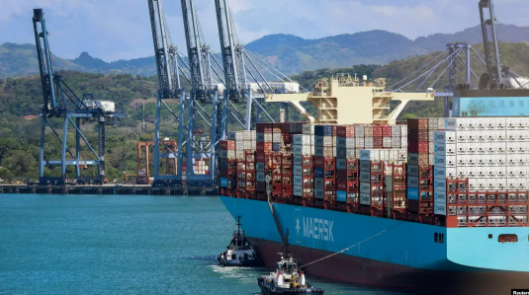
市场逻辑发生转变,也倒逼马士基不得不面对一个之前并不着急处理的现实问题:船队规模,或许得考虑继续做大。
很多行业参与者之前都在担忧,去全球化、各类贸易风险会打压集装箱货量。但从实际运行数据来看,需求并没有出现预想中的走弱情况。远东地区尤为突出,近三年出口保持不错的增速,区域间贸易失衡的特征也愈发明显。
还有一个值得留意的点,货物结构正在悄悄改变。以前运输的货物以消费品为主,现在工业品占比持续抬升,电池、空调、光伏板、风电相关零部件都在增多,其中很大一部分货源来自国内。这类工业品需求稳定性更强,也给了马士基看多后市的底气。
不过瓶颈已经从海上转移到陆侧。北欧、南美东岸、西非还有国内部分核心港口,都不同程度出现吞吐压力。码头、铁路、公路基础设施扩建的速度,跟不上货量上涨的节奏。
码头建设的周期动辄数年,反观造一艘船的周期会短不少,陆侧产能的天花板很难短期突破。这也是柯文胜预判未来运价波动会加剧、均价抬升的一大核心原因。
再看马士基本身的运营数据,二季度海运货量同比上涨 4.1%,船舶舱位利用率已经冲到 96%。柯文胜坦言,照现在的利用率和资产周转效率,公司已经摸到现有船队的处理极限。
这就意味着,后续除了淘汰老旧船舶做更新换代,马士基还要思考适度增加运力。此前马士基和赫伯罗特搭建 Gemini 合作机制,就是想依靠网络效率,用增速有限的船队承接更多货量。可利用率已经来到 96%,单纯靠优化效率挖潜力,空间已经相当有限。
过去行业一直有个普遍顾虑,全球集装箱船订单体量太大,大批新船交付之后会造成严重的供给过剩。但柯文胜现在的观点有所松动,只要需求维持当前韧性,新增船舶带来的供给压力,未必有大家想象的那么恐怖。
这里面很关键的一点,就是远东货量增长和贸易不平衡的现状。举个简单例子,如果全球集运市场整体增长 4%,但回程货量增速达到 7‑8%,为了完成运输任务,船公司每年就需要增加 7‑8% 左右的运力。也就是说,判断运力需求,不能只看全球总货量,各个区域之间货物流向差异同样很关键。
那是不是代表马士基马上就要大规模下单造船?目前还不能直接下定论。
市场上确实流传过马士基、MSC 计划订购大型集装箱船的消息,但业内分析师看法相对理性。有观点认为,马士基不一定直接大批量造船,也有可能加大租船力度来补齐运力;也有分析师提到,马士基过往新船订造节奏偏慢,后续确实存在补充运力的必要性。
拿手持订单占比做个对比,MSC、达飞接近四成,马士基在 25.4%,赫伯罗特约 21.2%,ONE 为 27.3%。如果马士基想要继续扩大市场份额,未来补充运力确实存在客观空间。
不过就算船变多,也不等于所有问题就迎刃而解。现在紧张的不单单是海上舱位,港口、铁路、公路、仓储整套供应链的承载能力,都是实实在在的约束。
这次马士基释放出来最重要的信号,并不是公布要造多少船,而是承认在需求持续走强的背景下,现有船队已经渐渐不够用。这个转变,也会成为接下来几年集运市场值得持续跟踪的一大风向标。
以上便是本期深圳英诚物流为您分享的全部内容,若您还有任何国际物流方面的服务需求,请咨询深圳英诚物流专业的国际物流顾问。(注意:上文所涉及到的任何时效和费用仅供参考,具体请以实际账单为准,谢谢。)
#马士基 #集运市场 #航运运力 #全球供应链 #国际海运资讯